Στη φυλακή ο Φιλιππος Καμπούρης και ο Κωλοτουμπας

Προφυλακιστέοι κρίθηκαν ο Φίλιππος Καμπούρης, η σύζυγός του
και οι άλλοι 3 συγκατηγορούμενοι στην υπόθεση της απάτης σε βάρος του ΕΦΚΑ (ο «Κωλοτούμπας και η σύντροφός του που ήταν η μία εκ των τριών «αχυρανθρώπων» και ένας από τους βασικούς κατηγορούμενους λογιστές) μετά την ολοκλήρωση των απολογιών τους.
Σύμφωνα με τη δικογραφία, η υπόθεση αφορά ζημία εκατομμυρίων ευρώ σε βάρος του Δημοσίου, με τους δύο πρώτους να φέρονται ότι είχαν ηγετικό ρόλο στο κύκλωμα.
Τόσο ο πρόεδρος του ΛΑΟΣ όσο και η σύζυγός του αρνήθηκαν τις κατηγορίες.
Από την πλευρά της υπεράσπισης του Φίλιππου Καμπούρη προβάλλεται ο ισχυρισμός ότι τα χρέη των εταιρειών προς τους ασφαλιστικούς φορείς και το Δημόσιο προέκυψαν από λογιστικό λάθος και όχι από οργανωμένη απάτη.
Ο Φίλιππος Καμπούρης προσήλθε στην ανακρίτρια περίπου στις 13:30 και παρέμεινε στο γραφείο της για σχεδόν τρεις ώρες. Κατέθεσε απολογητικό υπόμνημα, στο οποίο αρνήθηκε την εμπλοκή του στην υπόθεση, υποστηρίζοντας ότι πρόκειται για εταιρικές οφειλές και όχι για απάτη.
«Η μη καταβολή των οφειλόμενων εισφορών και φόρων δεν ταυτίζεται με την τέλεση απάτης, καθόσον για τη στοιχειοθέτηση του συγκεκριμένου αδικήματος απαιτείται η ύπαρξη συγκεκριμένης απατηλής συμπεριφοράς, ή πρόκληση πλάνης σε συγκεκριμένο πρόσωπο», ανέφερε στο υπόμνημά του.
Παράλληλα, υποστήριξε ότι δεν είχε την ευθύνη της λογιστικής και φορολογικής διαχείρισης των εταιρειών, καθώς τα σχετικά ζητήματα τα χειρίζονταν οι λογιστές.
«Ουδέποτε είχα ως αντικείμενο εργασίας τη λογιστική ή φορολογική διαχείριση εταιριών, ούτε αποφάσιζα για την καταβολή ή μη των ασφαλιστικών εισφορών και των φορολογικών υποχρεώσεών τους. Τα σχετικά ζητήματα τα χειρίζονταν οι αρμόδιοι λογιστές, στις υποδείξεις των οποίων βασιζόμουν κατά τη διεκπεραίωση των εγγράφων που μου ζητούνταν να υπογράψω», σημείωσε.
Η σύζυγός του απολογήθηκε για περίπου μία ώρα και, σύμφωνα με πληροφορίες, υποστήριξε ότι η συμμετοχή της στις επιχειρήσεις περιοριζόταν στην παροχή εργασίας, με καθήκοντα γραμματειακής και οργανωτικής υποστήριξης, εποπτείας προσωπικού και εξυπηρέτησης πελατών.
Τι υποστήριξαν οι λογιστές
Χθες Κυριακή απολογήθηκαν πρώτοι τρεις κατηγορούμενοι λογιστές, οι οποίοι φέρονται να υποστήριξαν ότι εκτελούσαν τις εργασίες που τους είχαν ανατεθεί, χωρίς να έχουν αποφασιστικό ρόλο στη λειτουργία των επιχειρήσεων.
Ένας εξ αυτών υποστήριξε ότι η μετοχική ή εταιρική σύνθεση των επιχειρήσεων, είτε εμφανής είτε αφανής, δεν αποτελούσε αντικείμενο της λογιστικής εντολής που είχε αναλάβει. Αμφισβήτησε, επίσης, ότι είχε οποιαδήποτε συμμετοχή σε εγκληματική οργάνωση, επικαλούμενος τη διακοπή της επαγγελματικής συνεργασίας του με τον Φίλιππο Καμπούρη.
Άλλος κατηγορούμενος λογιστής ανέφερε ότι το γραφείο του ζητούσε επανειλημμένα τα απαραίτητα παραστατικά και τις κινήσεις των τραπεζικών λογαριασμών, προκειμένου να συντάξει τις φορολογικές δηλώσεις. Όπως ισχυρίστηκε, είχε φτάσει στο σημείο να προειδοποιήσει ότι δεν θα προχωρούσε στην υποβολή τους εάν δεν του προσκομίζονταν τα αναγκαία έγγραφα, ώστε να αποφευχθεί η κατάθεση ανακριβών στοιχείων.
Οι 13 εικονικές εταιρείες και ο 59χρονος οδηγός delivery
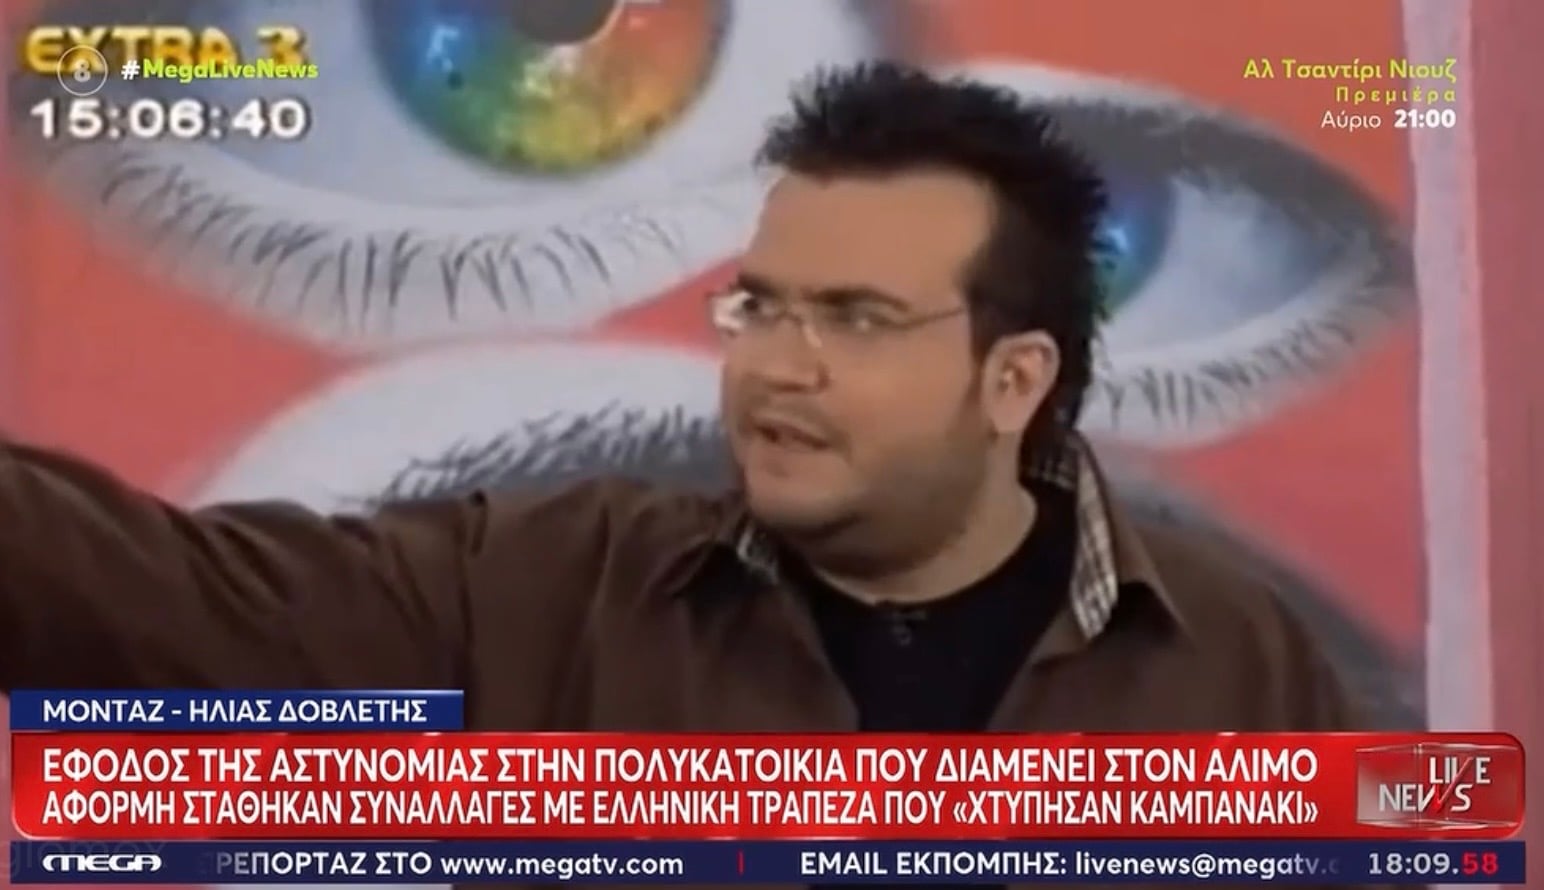
Στο επίκεντρο της έρευνας βρίσκεται και ένας 59χρονος οδηγός delivery, γνωστός με το παρατσούκλι «κωλοτούμπας», ο οποίος φέρεται να διαχειριζόταν 13 εικονικές εταιρείες. Ο ίδιος εμφανιζόταν συχνά στις εκπομπές του Φίλιππου Καμπούρη, με τον οποίο, όπως υποστήριξε, διατηρούσε φιλικές σχέσεις.
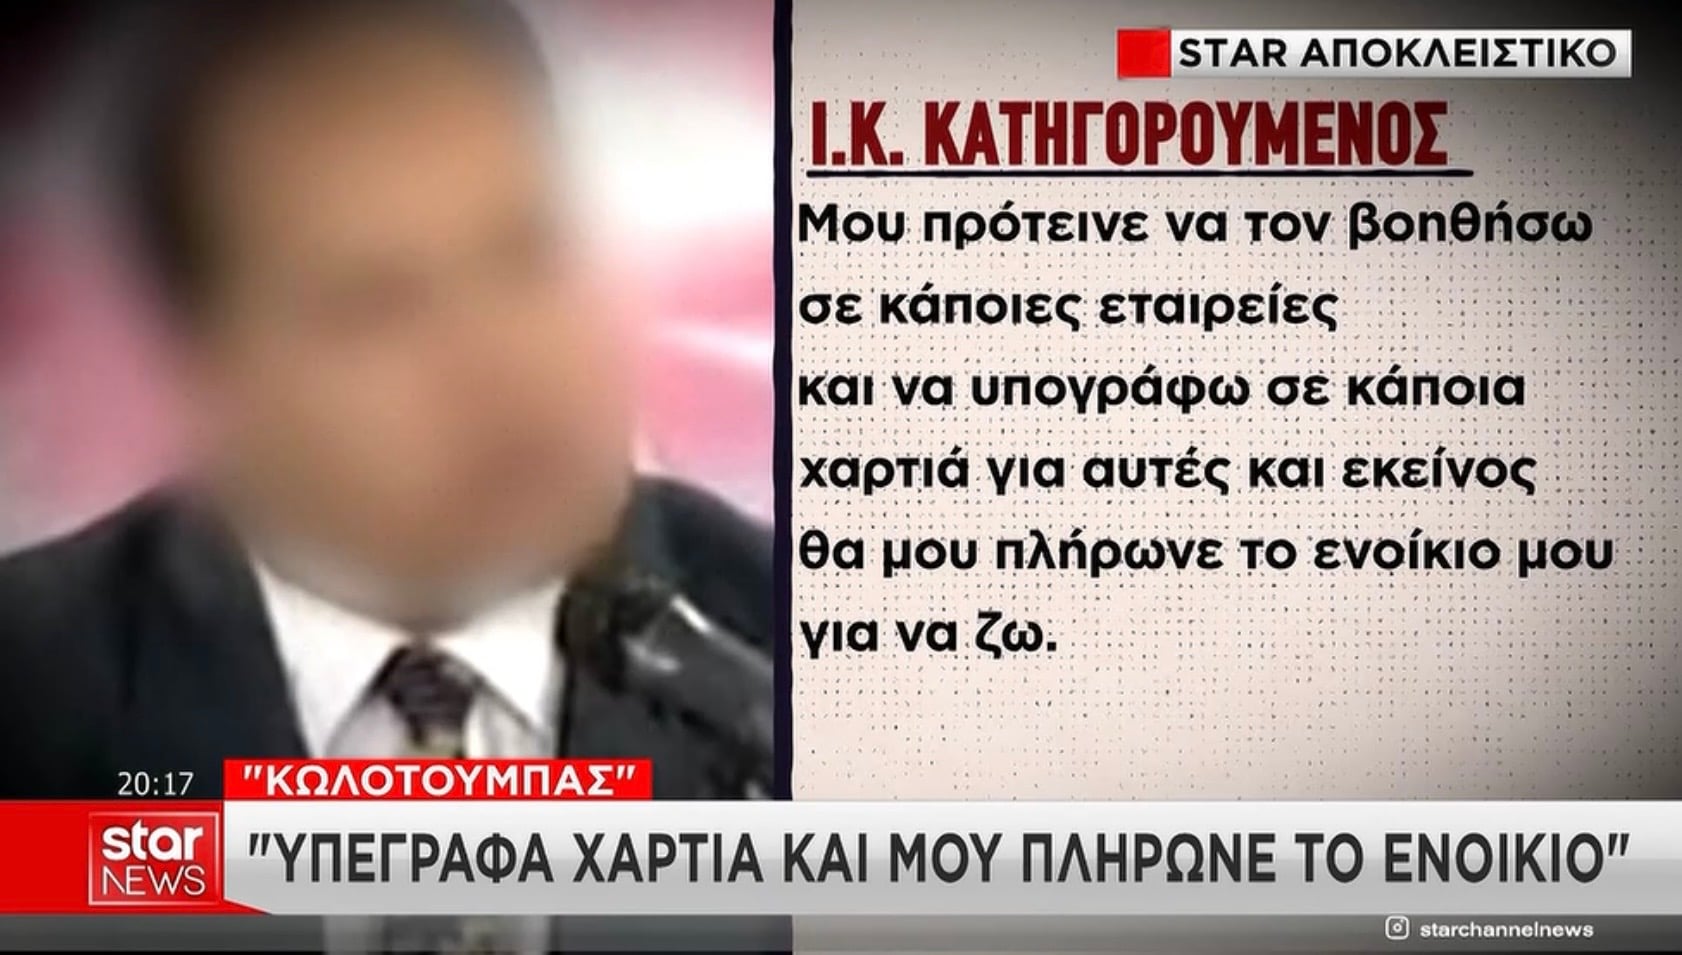
Κατά την απολογία του, ανέφερε ότι ο πρόεδρος του ΛΑΟΣ τού πρότεινε να εργαστεί στις συγκεκριμένες εταιρείες, καθώς δυσκολευόταν να βρει σταθερή δουλειά. «Γνώριζα για τις εταιρείες που εργαζόμουν κανονικά έπαιρνα μισθό από αυτές αλλά δεν είχα άλλη γνώση και εμπλοκή για διοικητικά και φορολογικά θέματα», ανέφερε, αρνούμενος ότι είχε γνώση για άλλες δραστηριότητες των επιχειρήσεων.
Σε βάρος των συλληφθέντων έχουν ασκηθεί, κατά περίπτωση, διώξεις για πέντε κακουργήματα και ένα πλημμέλημα. Οι κατηγορίες περιλαμβάνουν διεύθυνση εγκληματικής οργάνωσης, συγκρότηση και ένταξη σε εγκληματική οργάνωση, απάτη σε βάρος νομικού προσώπου άνω των 120.000 ευρώ κατ’ εξακολούθηση και κατά συναυτουργία, συνέργεια σε απάτη, νομιμοποίηση εσόδων από εγκληματική οργάνωση και μη έγκαιρη καταβολή εργοδοτικών και εργατικών εισφορών.