Το κυπριακό αέριο, η Αίγυπτος και η σύνδεση με την Ευρώπη

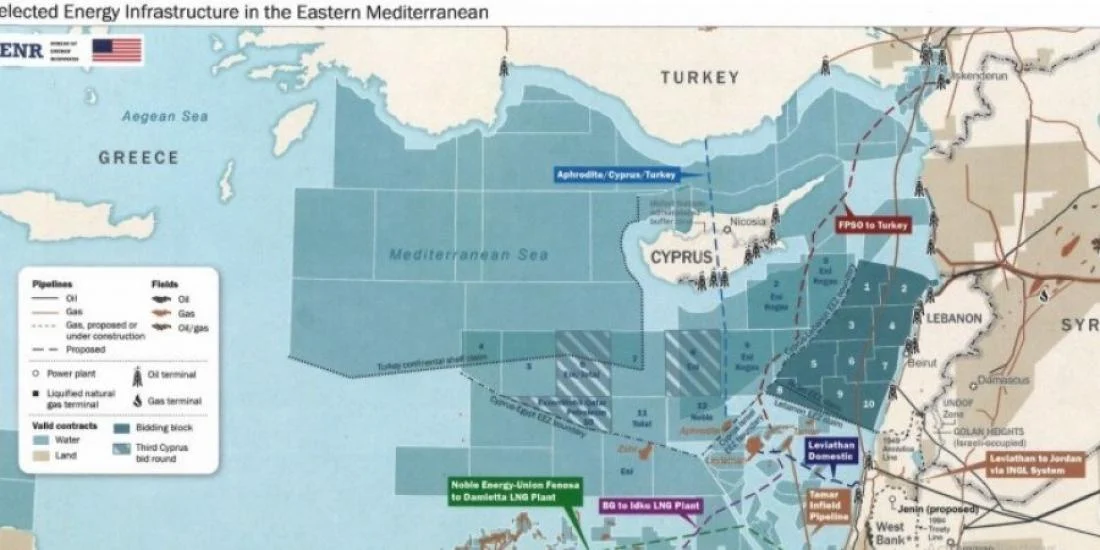
Μια διαφορετική εκδοχή του ενεργειακού διαδρόμου EastMed αρχίζει να διαμορφώνεται στην Ανατολική Μεσόγειο, με την Κύπρο
και την Αίγυπτο να αποκτούν κεντρικό ρόλο στη μεταφορά φυσικού αερίου προς τις ευρωπαϊκές αγορές.
Ο λεγόμενος «εικονικός EastMed» (Virtual EastMed) αποκτά σταδιακά συγκεκριμένη μορφή, αξιοποιώντας τα κυπριακά κοιτάσματα, τις ενεργειακές υποδομές της Αιγύπτου και τη δυνατότητα μεταφοράς LNG με δεξαμενόπλοια.
Σε αντίθεση με τον αρχικό σχεδιασμό του υποθαλάσσιου αγωγού μήκους περίπου 1.900–2.000 χιλιομέτρων, το νέο μοντέλο δεν απαιτεί τη δημιουργία ενός ενιαίου αγωγού που θα συνδέει απευθείας την Ανατολική Μεσόγειο με την Ελλάδα. Αντίθετα, προβλέπει τη μεταφορά φυσικού αερίου από τα κυπριακά κοιτάσματα προς την Αίγυπτο, την υγροποίησή του σε υφιστάμενες εγκαταστάσεις και στη συνέχεια την εξαγωγή του προς τις αγορές της Ευρώπης.
Σύμφωνα με ανάλυση του Middle East Economic Survey (MEES), που δημοσιεύθηκε στις 16 Οκτωβρίου 2026, πρωταγωνιστικό ρόλο στο νέο εγχείρημα διαδραματίζει το κυπριακό κοίτασμα Κρόνος στο τεμάχιο 6 της κυπριακής ΑΟΖ, το οποίο αναπτύσσεται από την ιταλική Eni και τη γαλλική TotalEnergies με ποσοστό 50% εκατέρωθεν. Οι δύο εταιρείες έλαβαν τον Ιούλιο του 2026 την τελική επενδυτική απόφαση, με το ύψος της επένδυσης να υπολογίζεται σε 2,2 δισεκατομμύρια δολάρια. Η έναρξη της παραγωγής προγραμματίζεται για το πρώτο εξάμηνο του 2028, με την παραγωγική δυναμικότητα να εκτιμάται στα 500 εκατομμύρια κυβικά πόδια ημερησίως, ποσότητα που αντιστοιχεί σε περίπου 2,8 εκατομμύρια τόνους LNG ετησίως. Πρόκειται για μια ιδιαίτερα σημαντική εξέλιξη, καθώς ο Κρόνος προορίζεται να αποτελέσει το πρώτο κυπριακό κοίτασμα που θα περάσει στο στάδιο της εμπορικής παραγωγής.

Η διαδρομή του αερίου και η προοπτική του Κάθετου Διαδρόμου μέσω Ελλάδας
Το φυσικό αέριο του Κρόνου προβλέπεται να μεταφέρεται μέσω υποθαλάσσιου αγωγού μήκους 105 χιλιομέτρων προς τις υφιστάμενες εγκαταστάσεις του αιγυπτιακού κοιτάσματος Ζορ. Από εκεί θα διοχετεύεται στο ενεργειακό σύστημα της Αιγύπτου και στη μονάδα υγροποίησης της Νταμιέτας, όπου θα μετατρέπεται σε LNG και θα φορτώνεται σε δεξαμενόπλοια με προορισμό ευρωπαϊκούς τερματικούς σταθμούς. Η επιλογή αυτή αξιοποιεί τις ήδη υπάρχουσες υποδομές περιορίζοντας το κόστος, ενώ ενισχύει τον κομβικό ρόλο του Καίρου, παρά το γεγονός ότι μέρος των ποσοτήτων ενδέχεται να καλύπτει εγχώριες αιγυπτιακές ανάγκες.
Παράλληλα, σημαντικό ενδιαφέρον παρουσιάζει η πιθανή σύνδεση του νέου σχεδίου με την Ελλάδα. Φορτία LNG από το κυπριακό αέριο θα μπορούσαν να φτάνουν σε ελληνικές εγκαταστάσεις επαναεριοποίησης, όπως η Ρεβυθούσα και η Αλεξανδρούπολη, και στη συνέχεια να διοχετεύονται μέσω του Κάθετου Διαδρόμου προς τη Νοτιοανατολική Ευρώπη και τα Βαλκάνια. Το ζήτημα αυτό συζητήθηκε στις επαφές μεταξύ Κύπρου, Ελλάδας και Αιγύπτου στις 7 Οκτωβρίου στην Αθήνα, στο πλαίσιο της απεξάρτησης από το ρωσικό αέριο, αν και μέχρι στιγμής δεν έχουν υπογραφεί δεσμευτικές εμπορικές συμφωνίες για συγκεκριμένες ποσότητες.

Η στροφή στην ευελιξία, το κοίτασμα Αφροδίτη και οι κανόνες της αγοράς
Η νέα προσέγγιση διαφοροποιείται ουσιαστικά από τον αρχικό σχεδιασμό του αγωγού EastMed, ο οποίος αντιμετώπισε σοβαρές οικονομικές και τεχνικές προκλήσεις, ενώ το 2022 έχασε την αμερικανική πολιτική στήριξη λόγω επιφυλάξεων για τη βιωσιμότητά του. Ο «εικονικός EastMed» προσφέρει ευελιξία στους παραγωγούς, επιτρέποντάς τους να διοχετεύουν το αέριο μέσω πλοίων ανάλογα με τη ζήτηση. Αντίστοιχος σχεδιασμός προωθείται και για το κοίτασμα Αφροδίτη στο τεμάχιο 12 της κυπριακής ΑΟΖ, για το οποίο η αιγυπτιακή κρατική εταιρεία EGAS έχει συμφωνήσει επί της αρχής για την αγορά της παραγωγής του. Την εικόνα συμπληρώνουν οι ανακαλύψεις των ExxonMobil και QatarEnergy, οι οποίες μελλοντικά θα μπορούσαν να αυξήσουν τις διαθέσιμες ποσότητες.
Ωστόσο, παρά τις πολιτικές πρωτοβουλίες και τις τριμερείς συνεργασίες, ο τελικός προορισμός του φυσικού αερίου θα καθοριστεί πρωτίστως από τις συνθήκες του ανταγωνισμού. Όπως επισημαίνουν οι αναλυτές, «οι αγορές και όχι οι υπουργοί θα αποφασίσουν» τελικά πού θα κατευθυνθεί το αέριο. Το κόστος μεταφοράς, τα τέλη υγροποίησης και επαναεριοποίησης, οι διεθνείς τιμές και η τοπική ζήτηση θα αποτελέσουν τους αποφασιστικούς παράγοντες για τις εταιρείες, κάτι που σημαίνει ότι η διοχέτευση του κυπριακού αερίου στην Ελλάδα ή την Ευρωπαϊκή Ένωση δεν πρέπει να θεωρείται δεδομένη.