Εφοριακοί στο σπίτι του Καρβέλα – Καβγάς και φωνές για εκπρόθεσμη δήλωση 850.000 ευρώ

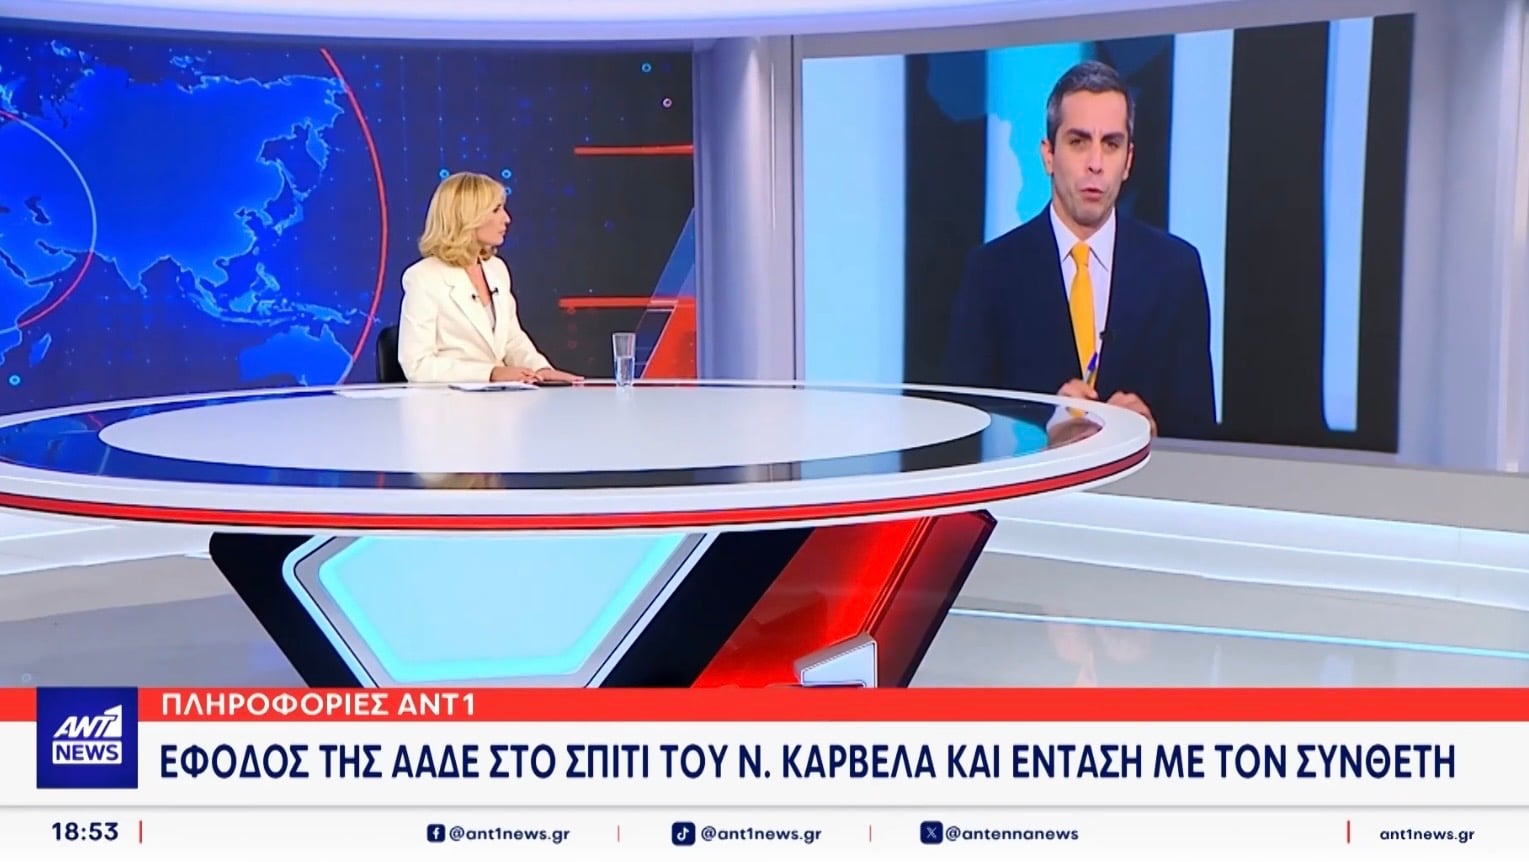
Λεκτική αντιπαράθεση φέρεται να σημειώθηκε κατά την επίσκεψη υπαλλήλων της φορολογικής υπηρεσίας
στην κατοικία του Νίκου Καρβέλα, ενώ ερωτήματα εξετάζονται για την προέλευση και τη φορολογική δήλωσητου μεγάλου χρηματικού ποσού.
Στο επίκεντρο φορολογικού ελέγχου φέρεται να βρίσκεται ο γνωστός μουσικοσυνθέτης, με αφορμή εκπρόθεσμη δήλωση και ποσό ύψους 850.000 ευρώ, σύμφωνα με δημοσιεύματα που επικαλούνται πληροφορίες για την υπόθεση.
Όπως αναφέρει η ιστοσελίδα espressonews.gr, επικαλούμενη αναφορές του κεντρικού δελτίου ειδήσεων του ΑΝΤ1, υπάλληλοι της αρμόδιας φορολογικής υπηρεσίας επισκέφθηκαν την κατοικία του μουσικοσυνθέτη, προκειμένου να του επιδώσουν ειδοποίηση για την υποβολή της φορολογικής δήλωσης του 2025, η οποία φέρεται να μην είχε κατατεθεί εμπρόθεσμα.
Το φερόμενο επεισόδιο έξω από την κατοικία
Η επίσκεψη φέρεται να προκάλεσε έντονη αντίδραση από τον Νίκο Καρβέλα, με τις σχετικές πληροφορίες να κάνουν λόγο για λεκτική αντιπαράθεση και ύβρεις προς τους υπαλλήλους. Σύμφωνα με τα ίδια δημοσιεύματα, οι εφοριακοί αποχώρησαν χωρίς να προχωρήσουν σε περαιτέρω ενέργειες εκείνη τη στιγμή.
Στη συνέχεια, η διαδικασία φέρεται να συνεχίστηκε ηλεκτρονικά, με τον μουσικοσυνθέτη να ενημερώνεται για την υποχρέωση υποβολής της δήλωσης. Οι πληροφορίες αναφέρουν ότι τελικά ανταποκρίθηκε στην ειδοποίηση και συμπεριέλαβε σε αυτήν το ποσό των 850.000 ευρώ.
Τα 850.000 ευρώ και τα ερωτήματα για την προέλευσή τους
Το βασικό ζήτημα που εξετάζεται από την εφορία αφορά την προέλευση των χρημάτων και τον τρόπο με τον οποίο πρέπει να δηλωθούν φορολογικά.
Σύμφωνα με το σχετικό ρεπορτάζ, ο Νίκος Καρβέλας φέρεται να έχει διακόψει την ατομική επιχειρηματική του δραστηριότητα πριν από περίπου τέσσερα χρόνια, όταν συνταξιοδοτήθηκε. Ωστόσο, η διακοπή μιας ατομικής επιχείρησης δεν αποκλείει την είσπραξη εισοδημάτων από άλλες πηγές, όπως πνευματικά δικαιώματα, παλαιότερες συμβάσεις ή συμφωνίες εκμετάλλευσης μουσικών έργων.
Παράλληλα, γίνεται αναφορά σε χρηματικά ποσά που φέρεται να προήλθαν από εταιρικά σχήματα, χωρίς ο ίδιος να εμφανίζεται ως εταίρος ή διαχειριστής τους. Το ζητούμενο είναι να διευκρινιστεί με ποια ιδιότητα καταβλήθηκαν τα χρήματα και ποια συμφωνία ή άλλη νόμιμη αιτία δικαιολογεί τις συγκεκριμένες καταβολές.
Το υποθετικό σενάριο φόρου 340.000 ευρώ
Ιδιαίτερη αναφορά γίνεται στο ενδεχόμενο τα 850.000 ευρώ να χαρακτηριστούν φορολογικά ως δωρεά. Σε ένα τέτοιο υποθετικό σενάριο, με συντελεστή 40%, ο φόρος θα μπορούσε να ανέλθει σε 340.000 ευρώ.
Το ποσό αυτό, ωστόσο, δεν παρουσιάζεται ως βεβαιωμένη οφειλή του μουσικοσυνθέτη, αλλά ως ενδεχόμενο που εξαρτάται από τον φορολογικό χαρακτηρισμό των χρημάτων.
Εάν πρόκειται για αμοιβές, πνευματικά δικαιώματα ή καταβολές βάσει συμβατικής συμφωνίας, η φορολογική αντιμετώπιση μπορεί να είναι διαφορετική. Καθοριστικό ρόλο θα παίξουν τα παραστατικά, οι συμβάσεις και τα στοιχεία που τεκμηριώνουν την προέλευση του ποσού.
Τι έχει γίνει γνωστό για τον έλεγχο
Μέχρι στιγμής, σύμφωνα με τα δημοσιεύματα, δεν έχει γίνει γνωστό εάν έχει εκδοθεί πράξη καταλογισμού φόρου, εάν έχει επιβληθεί πρόστιμο ή εάν έχει διαπιστωθεί επισήμως φορολογική παράβαση.
Η εκπρόθεσμη υποβολή μιας δήλωσης ή η είσπραξη ενός σημαντικού χρηματικού ποσού δεν συνιστούν από μόνες τους απόδειξη παρανομίας. Η υπόθεση θα κριθεί από τα πραγματικά δεδομένα, τη φορολογική αντιμετώπιση των χρημάτων και τα στοιχεία που θα προκύψουν από τον έλεγχο.
Μέχρι να υπάρξουν επίσημα συμπεράσματα από τις αρμόδιες αρχές, οι πληροφορίες που έχουν δημοσιευθεί παραμένουν υπό διερεύνηση και δεν τεκμηριώνουν από μόνες τους την ύπαρξη φορολογικής παράβασης.