«Κούρεμα» καταθέσεων των Ελλήνων καταθετών από τις δήθεν «ανοιχτές» τράπεζες…

«Κούρεμα» καταθέσεων των Ελλήνων καταθετών από τις δήθεν «ανοιχτές» τράπεζες…
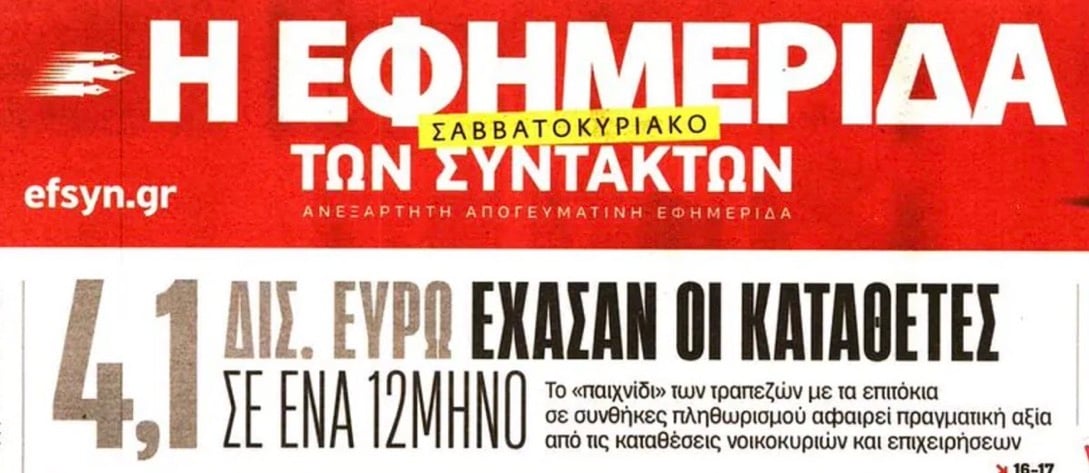
4,1 δισ. ευρώ «εξαφανίστηκαν» από τις τσέπες των καταθετών σε 12 μήνες και η κυβέρνηση σφυρίζει αδιάφορα
Οι καταθέτες νοικοκυριών και επιχειρήσεων έχασαν περίπου 4,1 δισεκατομμύρια ευρώ σε πραγματική αξία μέσα σε ένα δωδεκάμηνο, όχι από κάποια μαζική «φυγή κεφαλαίων».
Πρόκειται για την αργή, καθημερινή, σχεδόν αόρατη διάβρωση της αγοραστικής δύναμης των αποταμιεύσεων
εξαιτίας των σχεδόν μηδενικών επιτοκίων καταθέσεων σε συνθήκες πληθωρισμού.
Το «παιχνίδι» είναι απλό και εξαιρετικά κερδοφόρο για τις τράπεζες: τα επιτόκια των δανείων έχουν ανέβει αισθητά (με spreads που φτάνουν ή ξεπερνούν τις 4 ποσοστιαίες μονάδες), ενώ τα επιτόκια των καταθέσεων παραμένουν καθηλωμένα κοντά στο μηδέν — 0,03% στους λογαριασμούς ταμιευτηρίου και περίπου 1,28% στις προθεσμιακές έως ένα έτος.
Την ίδια ώρα, ο πληθωρισμός τρέχει σημαντικά υψηλότερα, με αποτέλεσμα η πραγματική απόδοση των καταθέσεων να είναι έντονα αρνητική.
Τα 100 ευρώ που έχει κάποιος στην τράπεζα χάνουν πραγματική αξία κάθε χρόνο.
Οι τέσσερις συστημικές τράπεζες (Εθνική, Πειραιώς, Alpha, Eurobank) συγκεντρώνουν πάνω από το 94% των καταθέσεων.
Η αγορά είναι ένα στενό ολιγοπώλιο με υψηλά εμπόδια εισόδου και χαμηλή κινητικότητα πελατών.
Έχουν άφθονη ρευστότητα (ο λόγος δανείων προς καταθέσεις κινείται γύρω στο 60%!!), οπότε δεν έχουν κανένα κίνητρο να προσφέρουν καλύτερες αποδόσεις για να προσελκύσουν καταθέσεις.
Οι αυξήσεις επιτοκίων της ΕΚΤ πέρασαν ελάχιστα στους καταθέτες, ενώ οι τράπεζες κατέγραψαν κέρδη άνω των 4,6 δισ. ευρώ το 2025.
Την ίδια στιγμή, μικρότερες τράπεζες όπως η CrediaBank ή η ψηφιακή Snappi
προσφέρουν αισθητά υψηλότερα επιτόκια (έως και πάνω από 2%), αποδεικνύοντας ότι το πρόβλημα δεν είναι «τεχνικό» ή αναπόφευκτο.
Η Επιτροπή Ανταγωνισμού έχει ήδη καταγράψει τη συγκέντρωση της αγοράς, την περιορισμένη μετακύλιση των επιτοκίων και την αδράνεια των καταθετών, και έχει κάνει προτάσεις — ακόμα και για κρατικά καθοριζόμενα επιτόκια σε συγκεκριμένα προϊόντα.
Η κυβέρνηση, όμως, επιλέγει τη σιωπή και την αδράνεια. Δεν παρεμβαίνει για να ανοίξει την αγορά, δεν ασκεί ουσιαστική πίεση στις συστημικές τράπεζες, δεν προστατεύει τους αποταμιευτές από τη συστηματική απώλεια αγοραστικής δύναμης.
Ενώ οι τράπεζες μοιράζουν μερίσματα τα οποία «εξαφανίζονται» στο εξωτερικό και οι μέτοχοί τους απολαμβάνουν υπερκέρδη, τα νοικοκυριά και οι μικρομεσαίες επιχειρήσεις βλέπουν τις αποταμιεύσεις τους να ροκανίζονται από τον πληθωρισμό χωρίς ουσιαστική ανταμοιβή.
Εδώ δεν μιλάμε για κάποια ελεύθερη «λειτουργία της αγοράς», αλλά για την ολέθρια συνέπεια μιας πολιτικής επιλογής: να αφήνονται οι τράπεζες ανεξέλεγκτες σε ένα ολιγοπωλιακό περιβάλλον, ενώ η κοινωνία πληρώνει το τίμημα.
Όταν χάνεις 4,1 δισ. ευρώ σε πραγματική αξία σε ένα χρόνο από τις καταθέσεις, η ευθύνη δεν είναι μόνο των τραπεζών. Είναι και της κυβέρνησης που αρνείται να βάλει κανόνες.